中国度居建材流通业的龙头企业之一
中国市场驰名贸易品牌之一
中国度居建材流通业的龙头企业之一
中国市场驰名贸易品牌之一
中国度居建材流通业的龙头企业之一
中国市场驰名贸易品牌之一
中国度居建材流通业的龙头企业之一
中国市场驰名贸易品牌之一
中国度居建材流通业的龙头企业之一
中国市场驰名贸易品牌之一
《财政部税务总局海关总署关于深入增值税鼎新有关政策的布告》(财政部税务总局海关总署布告2019年第39号)划定:从2019年4月1日起,,,,,,,国内搭客运输服务的进项税额允许从销项税额中抵扣了。。。。。。
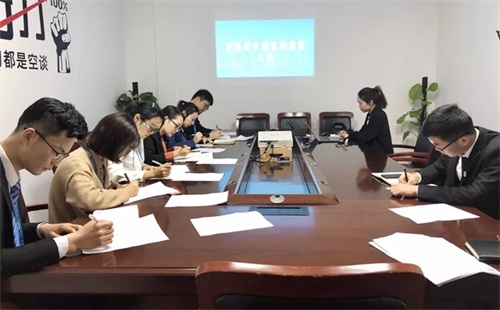
本次培训由财政部核算管帐赵阿敏担任,,,,,,,讲师深刻浅出地从搭客运输抵扣凭证种类、具体抵扣规定、纳税申报填报要求、沉点当苦衷项等方面具体作出解说,,,,,,,并通过具体案例解析进一步加深学员对本次课程的认知与相识。。。。。。
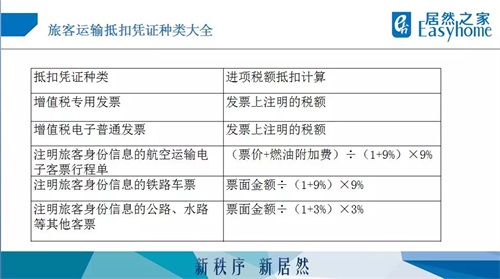
一、搭客运输抵扣凭证种类大全

二、具体抵扣规定
1、获得增值税专用发票的,,,,,,,依照发票上注明的税额抵扣。。。。。。
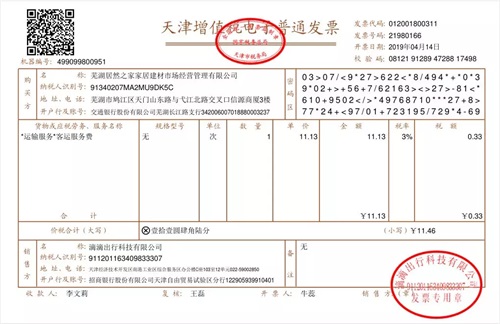
2、获得增值税电子通常发票的,,,,,,,为发票上注明的税额。。。。。。
案例解析
案例1:某处事员4月14号出差时,,,,,,,使用了滴滴打车,,,,,,,滴滴公司开具一张电子发票,,,,,,,能够直接依照票面税额0.33元进行抵扣。。。。。。

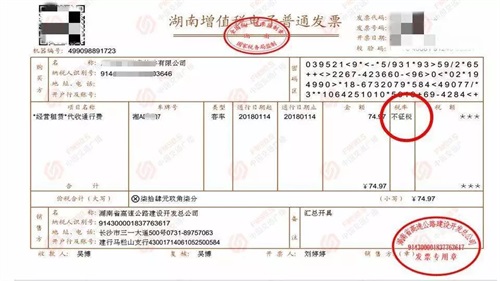
案例2:若是获得的是“不纳税”增值税电子通常发票,,,,,,,发票上没有税额,,,,,,,也就不能抵扣进项税额。。。。。。

把稳:实务操作中,,,,,,,企业委托代理机构给订票,,,,,,,代理机构直接开具电子发票的,,,,,,,对于商品服务编码直接写的是“代理服务 ”而非“运输服务」剽类发票,,,,,,,是否能够作为抵扣痛处,,,,,,,必要政策进一步明确。。。。。。
3、获得注明搭客身份信息的航空运输电子客票行程单的,,,,,,,为依照下列公式推算进项税额:航空搭客运输进项税额=(票价+燃油附加费)÷(1+9%)×9%。。。。。。
案例解析
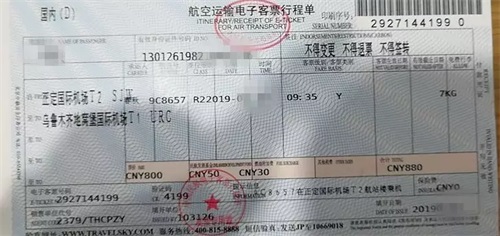
案例3:某处事员4月14号乘飞机出差获得如下行程单,,,,,,,那么可抵扣的进项税=(800+30)/(1+9%)×9%=68.53元。。。。。。

把稳:
①、行程单上的只有票价和燃油附加费能作为抵扣进项的凭据,,,,,,,其他用度是不成以的。。。。。。
②、坐飞机时通常唬;;;;;;岵砂烊松硪獗硐,,,,,,,人身意表险会单独获得一张保险公司开具的发票,,,,,,,必要把稳人身意表险的发票固然也是搭客运输服务中产生的,,,,,,,但其不能作为抵扣进项税的凭据。。。。。。
③、航空运输电子客票行程单是能够作为税前扣除凭证的。。。。。。
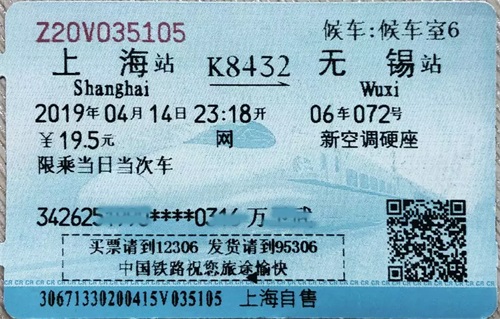
4、获得注明搭客身份信息的铁路车票的,,,,,,,为依照下列公式推算的进项税额:铁路搭客运输进项税额=票面金额÷(1+9%)×9%。。。。。。
案例解析
案例4:某处事员4月14号出差,,,,,,,获得了一张火车票,,,,,,,可抵扣的进项税=19.5÷(1+9%)×9%=1.61元。。。。。。

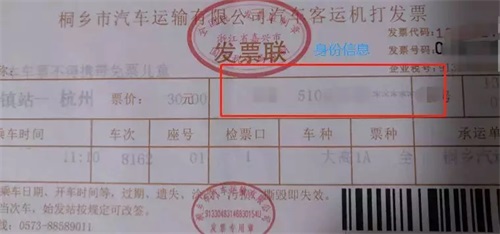
5、获得注明搭客身份信息的公路、水路等其他客票的,,,,,,,依照下列公式推算进项税额:公路、水路等其他搭客运输进项税额=票面金额÷(1+3%)×3%。。。。。。
案例解析
案例5:某处事员4月15号出差归来,,,,,,,乘坐的汽车,,,,,,,获得了一张汽车票,,,,,,,则可抵扣的进项税=30÷(1+3%)×3%=0.87元。。。。。。

三、纳税申报填报要求
凭据上述四张单据,,,,,,,可抵扣的进项税计算为:(0.33+68.53+1.61+0.87)=71.34元,,,,,,,账务处置如下:
借:销售用度——差旅费 869.62元
应交税费—应交增值税—进项税 71.34元
贷:库存现金或银行存款 940.96元
5月份申报4月份增值税时,,,,,,,上述业务95.73元进项税只需通过最新报表申报体现即可!
四、沉点当苦衷项
单据获得日期为4月1日后的能力够抵扣增值税;;;;;;;;
1、必须是国内搭客运输服务,,,,,,,能力够推算抵扣增值税;;;;;;;;
2、对于专门用于福利、招待、免税项目、简易项目活动的出差客票不得推算抵扣;;;;;;;;
3、对于获得未注明搭客身份信息的出租票、公交车票等,,,,,,,不得推算抵扣;;;;;;;;
4、车票抵扣不是依照车票的全额,,,,,,,而是先换算为不含税金额,,,,,,,再乘以合用增值税征收率。。。。。。
五、总结

最后,,,,,,,就让我们一路来检测下本次课程培训成效吧!
“ 轻松出行,,,,,,,智慧办公 ”,,,,,,,通过这次培训增长了员工对差旅费车票新政策的理解,,,,,,,援手员工更好地发展财政有关工作将理论真正使用到现实工作中!